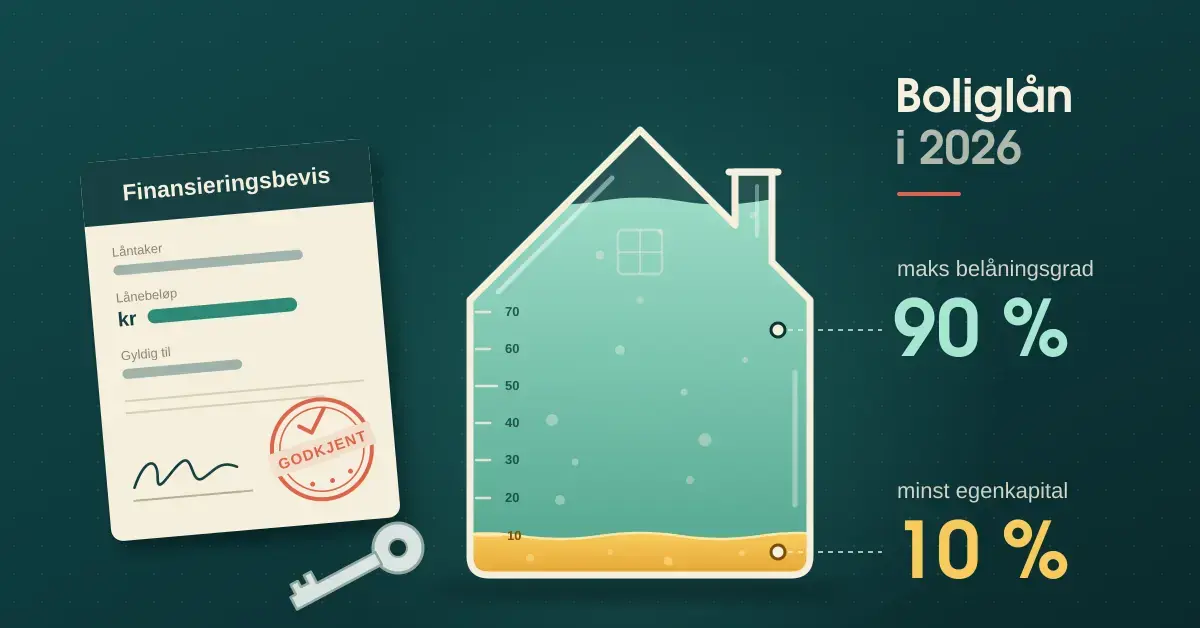
Å kjøpe bolig for første gang betyr å lære en rekke nye begreper på kort tid, og de fleste av dem handler om penger. Lån, egenkapital, finansieringsbevis og belåningsgrad dukker opp lenge før du legger inn ditt første bud. Denne guiden forklarer hvordan et boliglån fungerer i Norge, hvor mye egenkapital du trenger i 2026, hvilke regler bankene må følge, og hvordan du går frem steg for steg – på vanlig norsk, uten reklamespråk.
Hva er et boliglån, og hvordan fungerer det?
Et boliglån er et lån du tar opp for å kjøpe bolig, der boligen selv stilles som sikkerhet (pant) for lånet. Fordi banken har pant i en fast eiendom, er renten på boliglån normalt langt lavere enn på forbrukslån og kredittkort. Betaler du ikke, kan banken i siste instans kreve boligen tvangssolgt for å få igjen pengene sine.
De fleste tar opp et såkalt nedbetalingslån, der du betaler tilbake lånet over mange år – ofte opptil 25–30 år – gjennom faste terminbeløp som dekker både renter og avdrag (selve nedbetalingen av gjelden). Alternativet er et rammelån (også kalt fleksilån), som fungerer mer som en kredittramme med pant i boligen, der du selv bestemmer hvor mye du trekker opp og betaler ned. Rammelån krever som regel at boligen allerede er godt nedbetalt.
Viktige punkter
- Egenkapital: Minst 10 % av boligens verdi i 2026 (banken låner maks 90 %).
- Finansieringsbevis: Skaff det før du byr – gratis, gyldig i ca. 3–6 måneder, og ikke bindende.
- Gjeldsgrad: Samlet gjeld kan maks være 5 ganger brutto årsinntekt.
- Stresstest: Du må tåle 3 prosentpoeng høyere rente.
- Omkostninger: Dokumentavgift på 2,5 % kommer i tillegg ved kjøp av selveierbolig.
- Bytt bank: Du kan forhandle og bytte bank helt frem til du signerer gjeldsbrevet.
Hva er et finansieringsbevis, og hvorfor trenger du det?
Et finansieringsbevis er bankens skriftlige bekreftelse på hvor mye du kan låne til boligkjøp. Det er noe av det aller første du bør skaffe deg – før du begynner å by, ikke etterpå. Beviset viser både deg selv, megleren og selgeren at finansieringen er på plass, og at du kan handle raskt hvis budet ditt vinner frem.
Hvor mye du får, beregnes ut fra inntekten din, den gjelden du har fra før og egenkapitalen du stiller med. Beviset er gratis hos de fleste banker, og du søker digitalt. Hvis du ønsker å sammenligne tilbud og renter før du binder deg, kan det lønne seg å innhente boliglån fra flere banker, siden betingelsene kan variere mye fra sted til sted.
Hvor lenge er finansieringsbeviset gyldig?
Gyldighetstiden varierer mellom bankene. Hos noen, som KLP, er beviset vanligvis gyldig i tre måneder, mens andre, som Nordea, oppgir seks måneder. Fristen står på selve dokumentet. Når den går ut, kan du som regel be om fornyelse ved å kontakte rådgiveren din. Merk at et finansieringsbevis ikke er en bindende avtale: stiger rentenivået, eller endrer økonomien din seg, kan banken justere beløpet ned før du faktisk signerer lånet.
Kan du bytte bank etter at du har fått beviset?
Ja. Et finansieringsbevis binder deg ikke til én bank. Du står fritt til å hente inn tilbud fra flere, forhandle om renten og bytte helt frem til du signerer gjeldsbrevet (den endelige låneavtalen). Mange glemmer dette og blir værende i den første banken – det kan koste dyrt over et lån som løper i flere tiår.
Hvor mye egenkapital trenger du i 2026?
Hovedregelen er at du må stille med minst 10 prosent egenkapital. Det betyr at banken maksimalt kan låne deg 90 prosent av det boligen koster. Kravet ble senket fra 15 til 10 prosent fra 1. januar 2025, slik at maksimal belåningsgrad økte fra 85 til 90 prosent. For en bolig til 4 millioner kroner tilsvarer 10 prosent 400 000 kroner i egenkapital.
Egenkapital er pengene du selv legger på bordet i tillegg til lånet. Det kan være oppsparte midler, penger fra salg av en annen bolig, eller verdier du allerede eier. I tillegg til kjøpesummen må du ha penger til omkostningene (se lenger ned), så reell egenkapitalbehov er ofte høyere enn minstekravet.
Hva godtar banken som egenkapital?
- Oppsparte penger på konto, inkludert BSU-sparing.
- Gave eller forskudd på arv fra familie, dokumentert med gavebrev.
- Verdistigning eller friverdi i en bolig du allerede eier.
- Kausjonist eller medlåntaker – for eksempel foreldre som stiller sikkerhet i egen bolig. Da kan du i praksis få lån selv med mindre egen sparing, men den som kausjonerer tar på seg reell risiko.
Å bygge opp egenkapital tar tid for de fleste. Fast inntekt fra en trygg jobb er grunnlaget, og mange kombinerer sparing med en ekstrajobb ved siden av eller langsiktig sparing og investering for å nå målet raskere.
BSU – boligsparing for ungdom
BSU er en sparekonto laget for unge som skal inn på boligmarkedet. I 2026 kan du spare inntil 27 500 kroner i året, med et samlet tak på 300 000 kroner, og du får et skattefradrag på 10 prosent av det du setter inn (inntil 2 750 kroner i året). Ordningen gjelder til og med det året du fyller 33. Du mister fradraget hvis du allerede eier primær- eller sekundærbolig, direkte eller indirekte (for eksempel en andel i et borettslag), ved utgangen av inntektsåret.
Reglene i utlånsforskriften du må kjenne
Bankene står ikke fritt til å låne ut så mye de vil. Utlånsforskriften (tidligere omtalt som boliglånsforskriften) setter felles rammer for hvor mye du kan få. Fire regler er spesielt viktige å forstå:
- Belåningsgrad – maks 90 prosent. Lånet kan ikke overstige 90 prosent av boligens verdi for et vanlig nedbetalingslån. For rammelån (rammekreditt) er grensen lavere, 60 prosent.
- Gjeldsgrad – maks fem ganger inntekten. Din samlede gjeld kan ikke være mer enn fem ganger brutto årsinntekt. Her teller all gjeld med, også studielån, billån og kredittkort – ikke bare det nye boliglånet.
- Betjeningsevne (stresstest). Banken må sjekke at du tåler en renteøkning på minst 3 prosentpoeng på all gjelden din og fortsatt har nok igjen til vanlige utgifter. Dette er grunnen til at mange får lavere lån enn dagens rente alene skulle tilsi.
- Avdrag over 60 prosent. Når lånet utgjør mer enn 60 prosent av boligens verdi, må banken kreve at du betaler avdrag – altså at du faktisk nedbetaler gjelden hvert år, ikke bare renter.
Bankene har samtidig en viss fleksibilitet. Hvert kvartal kan den enkelte banken avvike fra reglene for inntil 10 prosent av verdien av nye boliglån (8 prosent for boliger i Oslo). Denne «fleksibilitetskvoten» gjør at banken kan si ja til en ellers solid søker som bommer litt på ett av kravene. Forskriften gjelder nå uten utløpsdato.
Fast eller flytende rente – hva bør du velge?
Renten er den desidert største kostnaden over et boliglåns levetid, og du velger i hovedsak mellom flytende og fast rente. Flytende rente følger markedet og endrer seg når Norges Banks styringsrente endres; i oktober 2026 er styringsrenten 4,50 prosent etter at den ble satt opp i september. Fast rente låser renten for en avtalt periode, typisk tre til ti år, og gir forutsigbare terminbeløp mot at du ofte betaler litt mer når markedet er rolig.
Det finnes ingen fasit. Flytende rente har historisk vært billigst over tid, mens fast rente gir trygghet hvis en renteøkning ville gjøre økonomien din stram. Tabellen under sammenligner de vanligste låntypene.
Sammenligning
| Låntype | Rente | Maks belåningsgrad | Nedbetaling | Passer for |
|---|---|---|---|---|
| Annuitetslån (flytende rente) | Varierer med markedet | 90 % | Faste terminbeløp; avdragsdelen øker over tid | De fleste førstegangskjøpere |
| Serielån | Varierer med markedet | 90 % | Fast avdrag; høyest terminbeløp i starten | Deg som vil betale ned raskt |
| Fastrentelån (binding 3–10 år) | Låst i bindingstiden | 90 % | Forutsigbare terminbeløp | Deg som vil sikre deg mot renteøkning |
| Rammelån / fleksilån | Flytende, på en kredittramme | 60 % | Frivillig; du trekker og betaler selv | Deg med mye egenkapital i boligen |
Hva koster det å kjøpe bolig i tillegg til selve lånet?
Mange undervurderer kostnadene som kommer på toppen av kjøpesummen. De viktigste er:
- Dokumentavgift på 2,5 prosent av boligens verdi når du kjøper en selveierbolig (enebolig, eierseksjon og lignende). For en bolig til 4 millioner kroner blir det 100 000 kroner. Kjøper du i et borettslag, slipper du dokumentavgift og betaler bare et mindre gebyr til forretningsføreren. For nybygde selveierboliger beregnes avgiften kun av tomteverdien.
- Tinglysingsgebyr for å registrere skjøte og pantedokument hos Kartverket.
- Boligkjøperforsikring (frivillig) som dekker juridisk bistand ved feil og mangler.
- Flytting, forsikring og eventuell oppussing. Skal du pusse opp, bør du budsjettere for det før du strekker lånet til maks – et prosjekt som nytt kjøkken eller bad kan fort koste mer enn ventet.
Slik søker du boliglån steg for steg
- Skaff oversikt over økonomien. Regn ut inntekt, fast gjeld og hvor mye du har spart. Bruk gjerne en lånekalkulator for et grovt anslag.
- Søk om finansieringsbevis hos én eller flere banker. Du får svar raskt, ofte samme dag.
- Sammenlign tilbud og renter. Ikke ta det første tilbudet uten å sjekke konkurrentene.
- Gå på visninger og by innenfor rammen i finansieringsbeviset.
- Vinner du budrunden, sender banken lånet til endelig godkjenning og utbetaling.
- Signer gjeldsbrevet og kjøpekontrakten, og boligen tinglyses på deg.
Tips til visning og budrunde
Når du har finansieringsbevis og er klar for visning, er det verdt å huske at megleren jobber for selgeren, ikke for deg. Megleren har som oppgave å oppnå høyest mulig pris. Du bestemmer selv hvor mye av lånerammen din du deler underveis, og det er fullt lovlig å være tilbakeholden med hva din absolutte maksgrense er.
Les salgsoppgaven og tilstandsrapporten nøye før du byr, still spørsmål om fellesgjeld og felleskostnader (spesielt i borettslag), og sett en øvre grense på forhånd som du holder deg til. I en opphetet budrunde er det lett å by over det du egentlig hadde planlagt. Å be om råd fra noen med erfaring fra boligkjøp er klokt – de ser ofte ting en førstegangskjøper overser.
Vanlige feil når du tar opp boliglån
De fleste tabbene handler ikke om uflaks, men om manglende forberedelse. Disse går igjen:
- Å låne helt til taket. Får du innvilget et stort lån, betyr ikke det at du bør bruke hele rammen. Legg inn margin for renteøkning og uforutsette utgifter.
- Å glemme omkostningene. Dokumentavgift og gebyrer kan utgjøre flere titusen kroner og må dekkes av egne midler.
- Å bli i den første banken. Renten forhandles – og selv et lite rentekutt gir stor besparelse over 25 år.
- Å ta opp ny forbruksgjeld rett før søknaden. Nytt kredittkort eller billån øker gjeldsgraden din og kan redusere boliglånet du får.
- Å undervurdere stresstesten. Mange blir overrasket over at de får mindre lån enn dagens rente tilsier, nettopp fordi banken regner med 3 prosentpoeng høyere rente.
Hvem passer de ulike løsningene for?
Et vanlig annuitetslån med flytende rente passer de fleste førstegangskjøpere som vil ha forutsigbare, jevne terminbeløp. Fastrentelån passer deg som vil sove godt om natten og vet at en renteøkning ville gjøre økonomien stram. Rammelån passer best for dem som allerede har mye egenkapital i boligen og ønsker fleksibilitet.
Kommer du ikke inn på boligmarkedet med vanlig lån – for eksempel fordi du mangler egenkapital, men har stabil evne til å betjene et lån – kan startlån gjennom Husbanken og kommunen din være et alternativ. Startlån er behovsprøvd og er ment for husstander som ellers ikke får finansiering i en vanlig bank. En stabil og gjerne høyere inntekt, for eksempel ved å finne en bedre betalt jobb, styrker uansett søknaden din uansett låntype.
Ansvarsfraskrivelse
Denne artikkelen er generell informasjon om boliglån i Norge og er verken økonomisk eller juridisk rådgivning. Regler, renter og satser endrer seg, og betingelsene avhenger av din personlige økonomi. Sjekk alltid gjeldende vilkår med banken din og offisielle kilder før du låner. Et boliglån er en langsiktig forpliktelse: lån kun det du trygt kan betjene, også ved høyere rente. Trenger du hjelp med gjeld eller privatøkonomi, tilbyr NAV gratis økonomi- og gjeldsrådgivning, og du kan sammenligne lån og vilkår nøytralt på Finansportalen, som drives av Forbrukerrådet.
Kilder
- Regjeringen – Utlånsforskriften: senker kravet til egenkapital for boliglån
- Regjeringen – Utlånsforskriften (temaside)
- Finanstilsynet – Utlånsregulering og fleksibilitetskvoter
- Norges Bank – Styringsrenten
- Skatteetaten – Fradrag for boligsparing for ungdom (BSU) 2026
- Smarte Penger – Boliglånsforskriften/utlånsforskriften
- Smarte Penger – Dokumentavgift
- Huseierne – Dokumentavgift og tinglysingsgebyr
- Nordea – Dette betyr endringen i utlånsforskriften
Vanlige spørsmål (FAQ)
Hvor mye egenkapital må jeg ha for å få boliglån?
Hovedregelen i 2026 er minst 10 prosent av boligens verdi, slik at banken kan låne deg maksimalt 90 prosent. For en bolig til 4 millioner kroner betyr det minst 400 000 kroner i egenkapital, i tillegg til penger til omkostninger som dokumentavgift.
Hva er forskjellen på finansieringsbevis og boliglån?
Finansieringsbeviset er en forhåndsbekreftelse på hvor mye du kan låne, som du bruker når du byr. Selve boliglånet inngås og utbetales først når du har vunnet budrunden og signert gjeldsbrevet. Beviset er ikke bindende og kan justeres før lånet er endelig innvilget.
Hvor mye kan jeg låne i forhold til inntekten min?
Din samlede gjeld kan maksimalt være fem ganger brutto årsinntekt. All gjeld teller med, også studielån og kredittkort. I tillegg må du tåle en renteøkning på 3 prosentpoeng i bankens betjeningsvurdering, noe som ofte senker beløpet du faktisk får.
Bør jeg velge fast eller flytende rente?
Flytende rente har historisk vært billigst over tid, men svinger med markedet. Fast rente binder renten i en periode og gir forutsigbarhet, men koster ofte litt mer når rentene er lave. Velg ut fra hvor mye svingninger økonomien din tåler, ikke ut fra å «gjette» renten.
Kan jeg bytte bank etter at jeg har fått finansieringsbevis?
Ja. Finansieringsbeviset binder deg ikke. Du kan innhente tilbud fra flere banker, forhandle renten og bytte helt frem til du signerer den endelige låneavtalen. Det lønner seg ofte å sammenligne, siden renten varierer mellom bankene.